


La finanza pubblica ticinese sotto pressione
Il dibattito sullo stato dei conti del Cantone Ticino è tornato prepotentemente al centro dell’attenzione pubblica. Prese di posizione della Camera di commercio, analisi sui principali quotidiani cantonali e studi accademici convergono su un messaggio inequivocabile: la situazione finanziaria del Ticino è destinata a deteriorarsi in modo significativo nei prossimi anni, a meno di interventi strutturali tempestivi.
Fino ad oggi, apporti straordinari come quelli della Banca nazionale svizzera hanno contribuito a contenere l’entità dei disavanzi. Ma questi proventi non sono strutturali né prevedibili. I documenti ufficiali del Cantone, letti alla luce delle decisioni più recenti del Gran Consiglio, restituiscono un quadro ben più cupo.
Numeri concreti: cosa dicono i documenti ufficiali
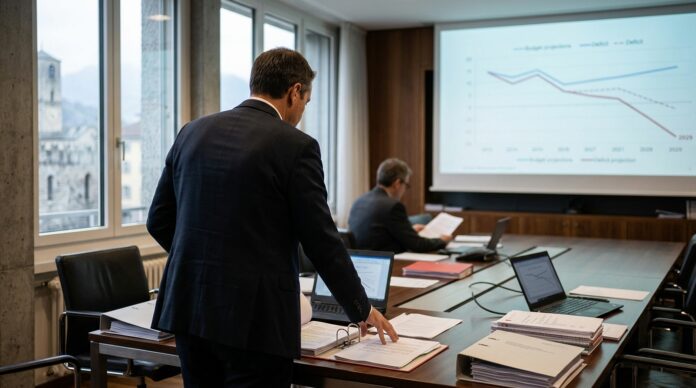
Le stime che emergono dal Messaggio del Consiglio di Stato sul Preventivo 2026 e sul piano finanziario 2027-2029, integrate con altri studi recenti, delineano una traiettoria preoccupante. Secondo questi documenti, il disavanzo strutturale annuo del Cantone potrebbe attestarsi a:
- 167 milioni di franchi nel 2027
- 323 milioni di franchi nel 2028
- 364 milioni di franchi nel 2029
Questi importi incorporano già una serie di oneri aggiuntivi derivanti da scelte federali: il pacchetto di risparmio della Confederazione, il mancato adeguamento della perequazione finanziaria, la modifica dello statuto S per i rifugiati e l’introduzione del finanziamento uniforme delle prestazioni sanitarie (EFAS).
Le iniziative sulle casse malati pesano ulteriormente
A questi deficit strutturali si aggiungono i costi derivanti dal finanziamento delle due iniziative cantonali sulle casse malati, approvate dal Gran Consiglio nel giugno scorso. I maggiori oneri stimati sono pari a 38 milioni nel 2027, 89 milioni nel 2028 e 181 milioni nel 2029. Il Parlamento ha varato misure compensative temporanee che generano entrate aggiuntive per circa 41 milioni l’anno, ma queste scadono entro la fine del 2029.
A complicare ulteriormente il quadro, a partire dal 1° gennaio 2029 entrerà in vigore l’abolizione del valore locativo. Per il Cantone Ticino questo si tradurrà in una perdita di gettito fiscale stimata in 55 milioni di franchi annui.
Sommando tutte le voci, il disavanzo complessivo previsto potrebbe raggiungere circa 160 milioni nel 2027, 370 milioni nel 2028 e 560 milioni nel 2029.
Oltre il 2029: uno scenario ancora più critico
Lo scenario peggiora se si guarda all’orizzonte successivo. Dal 2030, le misure di finanziamento transitorie approvate dal Gran Consiglio verranno a scadere, eliminando entrate per circa 41 milioni all’anno. In assenza di correttivi, il disavanzo annuale strutturale potrebbe superare i 600 milioni di franchi. L’effetto cumulativo di questi squilibri nel tempo potrebbe portare il Cantone a cifre insostenibili, con ripercussioni dirette anche sulla liquidità delle casse pubbliche e la necessità di ricorrere all’indebitamento.
Aumentare le tasse: una strada politicamente in salita
Di fronte a questo scenario, le opzioni teoricamente disponibili sono quelle classiche: incrementare le entrate fiscali oppure tagliare la spesa. Ma entrambe le strade presentano ostacoli concreti.
Sul fronte fiscale, la recente esperienza in Gran Consiglio è emblematica. Per coprire i costi delle iniziative sulle casse malati, il Consiglio di Stato aveva proposto un aumento transitorio dell’aliquota massima dell’imposta sulla sostanza, in grado di generare circa 20 milioni di franchi annui. Il Parlamento ha però dimezzato la misura. Questo episodio illustra quanto sia difficile, sul piano politico, costruire un consenso attorno ad aumenti fiscali dell’entità necessaria per colmare buchi da centinaia di milioni. Senza contare che un incremento significativo del prelievo fiscale riaprirebbe il capitolo della concorrenza intercantonale e del rischio di turismo fiscale.
Tagliare la spesa: efficace ma doloroso
Anche la via della riduzione delle uscite non è percorribile senza costi politici e sociali rilevanti. Per produrre risparmi significativi sui conti cantonali, occorrerebbe intervenire nei settori che assorbono la maggior parte della spesa pubblica: sanità, socialità, istruzione, cultura e personale dell’amministrazione. Misure di questo tipo genererebbero inevitabilmente forti resistenze. Non solo: in certi ambiti, ridurre i contributi del Cantone non significa eliminare il problema, ma semplicemente spostarlo sui cittadini, sui Comuni o su altri enti.
Il freno al disavanzo e le decisioni del Gran Consiglio
L’ordinamento cantonale prevede strumenti specifici per affrontare situazioni di squilibrio. L’articolo 34ter della Costituzione cantonale e le relative norme della Legge sulla gestione finanziaria dello Stato — in vigore dal 1° luglio 2014 — stabiliscono precisi vincoli al disavanzo e consentono, tra le altre cose, di agire sul coefficiente d’imposta cantonale. Un eventuale aumento richiede però una maggioranza qualificata dei due terzi dei votanti in Gran Consiglio.
Lo stesso Messaggio governativo sul Preventivo 2026 riconosce esplicitamente che il rispetto di questi vincoli non sarà possibile per gli anni 2027, 2028 e 2029. Il Gran Consiglio sarà quindi chiamato ad esprimersi già in sede di preventivo 2027: aumentare il coefficiente d’imposta oppure accettare disavanzi che si cumuleranno anno dopo anno.
Una sfida che non può essere rinviata
Qualunque scelta venga adottata, le conseguenze saranno rilevanti. Aumentare la pressione fiscale rischia di indebolire l’attrattiva economica del Cantone. Non intervenire, al contrario, rischia di avvitare le finanze pubbliche in una spirale difficilmente reversibile, con effetti pesanti su investimenti e servizi ai cittadini.
L’insieme dei dati disponibili suggerisce che il Cantone Ticino si trova di fronte a una delle sfide finanziarie più impegnative degli ultimi decenni. Il confronto politico su come affrontarla non è più rinviabile.